



Ascolta la versione audio di questo articolo (generata da IA).
Viviamo in un’economia raccontata sempre più attraverso i record.
Record della ricchezza.
Record della raccolta.
Record del risparmio.
Record della liquidità.
Crescita del credito.
Aumento degli investimenti.
Numeri che, presi singolarmente, sono veri.
Ed è proprio questo il punto.
Non bisogna mettere in discussione i numeri.
Bisogna imparare a leggerli.
Perché dietro ogni grande numero economico esistono famiglie, imprese, patrimoni, redditi, debiti e territori profondamente diversi tra loro.
Un miliardo non è semplicemente un miliardo.
È importante sapere chi lo possiede, chi lo utilizza, da dove proviene e quale funzione svolge.
È questa la differenza tra osservare l’economia e cercare di comprenderla.
IL PROBLEMA NON È IL RECORD. È FERMARSI AL RECORD
Quando leggiamo che la ricchezza delle famiglie italiane raggiunge un nuovo massimo, la prima reazione è spesso positiva.
Ed è giusto che sia così.
La ricchezza è una risorsa.
Il risparmio è una risorsa.
La liquidità è una risorsa.
Il credito è uno strumento fondamentale per finanziare famiglie e imprese.
Ma esiste una differenza fondamentale tra la dimensione complessiva di una grandezza economica e la sua distribuzione.
Una differenza che può cambiare completamente la lettura del fenomeno.
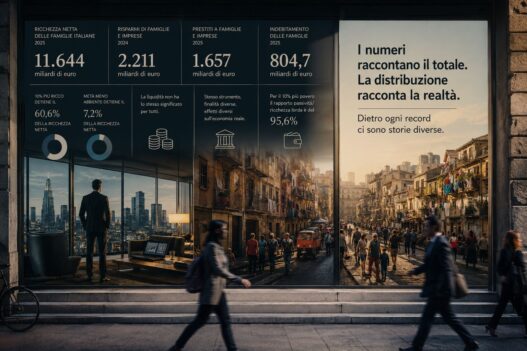
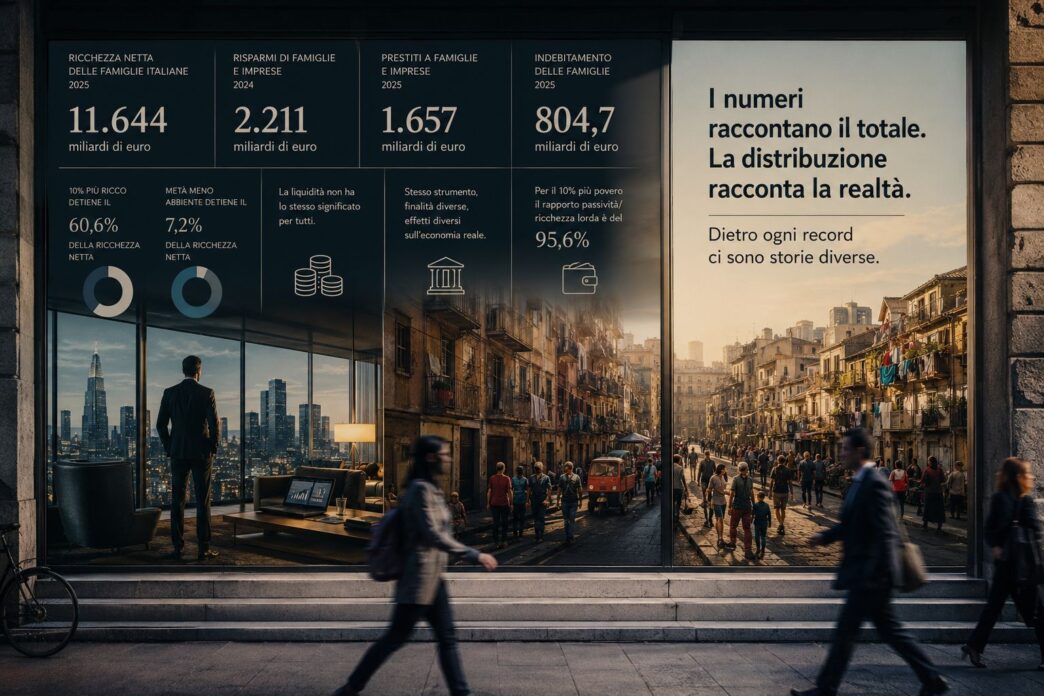
Secondo i conti distributivi della Banca d’Italia, alla fine del 2025 la ricchezza netta delle famiglie italiane era pari, in media, a circa 453.000 euro per famiglia.
Ma lo stesso dato mostra una realtà profondamente differenziata: il 10% più ricco delle famiglie deteneva il 60,6% della ricchezza netta complessiva, mentre la metà meno abbiente ne possedeva appena il 7,2%.
E qui il dato aggregato comincia a cambiare significato.
Dire che una famiglia italiana possiede mediamente 453.000 euro di ricchezza netta non significa affatto che la famiglia italiana tipica disponga di quella cifra.
La media è un indicatore utile per descrivere il sistema.
La distribuzione serve a capire come quel sistema viene vissuto.
IL 5% PIÙ RICCO E UNA CONCENTRAZIONE CHE È CAMBIATA
Il dato diventa ancora più evidente guardando al vertice della distribuzione.
Nel 2010 il 5% più ricco delle famiglie italiane deteneva il 39,9% della ricchezza netta.
Nel 2025 la sua quota è salita al 50,2%.
In quindici anni, quindi, il peso del 5% più ricco è aumentato di 10,3 punti percentuali.
È un cambiamento che non può essere liquidato come una semplice oscillazione statistica.
La quota detenuta dal restante 95% della popolazione, presa complessivamente, è passata dal 60,1% al 49,8%.
La torta può essere diventata più grande.
Ma la dimensione della torta e la distribuzione delle fette sono due informazioni differenti.
Ed è proprio questa distinzione che dovrebbe accompagnare ogni lettura dei grandi numeri economici.
I 2.211 MILIARDI DI RISPARMI: UN ALTRO NUMERO DA LEGGERE CON ATTENZIONE
Un altro numero che compare frequentemente nella narrazione economica italiana è quello dei circa 2.200 miliardi di euro di risparmi.
Alla fine del 2024 i risparmi di famiglie e imprese erano stimati in circa 2.211 miliardi di euro.
Ma anche in questo caso bisogna fare attenzione a ciò che il numero rappresenta.
Non si tratta di 2.211 miliardi tutti fermi sui conti correnti.
Una parte consistente era già investita in strumenti finanziari, mentre un’altra rimaneva in forme liquide o a breve termine.
Il punto, però, è ancora più interessante.
La domanda non è soltanto:
“Quanti risparmi ci sono?”
La domanda è:
“Chi possiede quei risparmi?”
E soprattutto:
“Come sono composti?”
Perché una grande quantità di liquidità detenuta da una famiglia con un patrimonio finanziario molto elevato può avere un significato completamente diverso dalla liquidità detenuta da una famiglia con un patrimonio limitato.
Per un grande patrimonio, mantenere una quota liquida può essere una scelta di diversificazione, prudenza o disponibilità immediata.
Per una famiglia con minori risorse, quella stessa liquidità può rappresentare invece il principale cuscinetto di sicurezza.
Stesso dato.
Funzione economica diversa.
AVERE SOLDI SUL CONTO NON SIGNIFICA AVERE LA STESSA RICCHEZZA
Immaginiamo due famiglie.
La prima possiede un grande patrimonio finanziario.
Ha azioni, obbligazioni, fondi, partecipazioni e altri strumenti.
Mantiene anche una parte del proprio patrimonio liquida.
Non necessariamente perché non sappia investire.
Potrebbe essere esattamente il contrario: quella liquidità potrebbe essere una componente consapevole della gestione patrimoniale.
La seconda famiglia possiede principalmente la propria abitazione e alcuni risparmi depositati.
Per lei la liquidità può rappresentare soprattutto sicurezza.
Disponibilità immediata.
Protezione dagli imprevisti.
Spese future.
Necessità familiari.
Entrambe hanno denaro sul conto.
Ma economicamente non sono nella stessa situazione.
È per questo che anche il dato sulla liquidità deve essere letto insieme alla composizione della ricchezza.
QUANDO GUARDIAMO GLI INVESTIMENTI, LA DISTANZA DIVENTA ANCORA PIÙ EVIDENTE
La distribuzione degli strumenti finanziari mostra una concentrazione particolarmente forte.
Secondo i dati riportati dall’Osservatorio sulla ricchezza delle famiglie della Fondazione Fiba di First Cisl, il 10% più ricco detiene:
– il 43,4% dei depositi;
– il 76,7% dei titoli di debito;
– il 93,3% delle azioni quotate;
– l’82,5% delle quote di fondi comuni;
– il 76,9% delle assicurazioni ramo vita;
– il 98,3% delle azioni non quotate e delle altre partecipazioni.
Questo dato merita particolare attenzione.
Perché non stiamo parlando soltanto di persone che possiedono più patrimonio.
Stiamo parlando della possibilità di partecipare in maniera molto diversa alla crescita dei mercati finanziari e del capitale.
Possedere un’abitazione e possedere una partecipazione in un’impresa non sono economicamente la stessa cosa.
Possedere liquidità e possedere un portafoglio finanziario diversificato non sono la stessa cosa.
Possedere un reddito e possedere capitale produttivo non sono la stessa cosa.
E quindi il semplice dato sulla “ricchezza degli italiani” diventa insufficiente.
POI C’È IL CREDITO
Anche il credito viene spesso raccontato attraverso il suo valore complessivo.
Ed è naturale.
Il credito è una delle principali infrastrutture dell’economia.
A fine 2025 le banche italiane avevano circa 1.657 miliardi di euro di prestiti al settore privato e alla Pubblica amministrazione, secondo i dati ABI su fonte Banca d’Italia.
Ma anche qui la domanda successiva dovrebbe essere:
Che tipo di credito stiamo osservando?
Per quali soggetti?
Per quale finalità?
Per investire?
Per acquistare una casa?
Per finanziare capitale circolante?
Per acquistare macchinari?
Per consumare?
Per affrontare una necessità?
Per ristrutturare una posizione precedente?
Perché un miliardo di credito non ha sempre lo stesso significato economico.
Un finanziamento che consente a una microimpresa di acquistare un macchinario e aumentare la propria capacità produttiva non produce lo stesso effetto di un finanziamento destinato a sostenere consumi correnti.
Il numero è lo stesso.
L’effetto sull’economia reale può essere completamente diverso.
IL DEBITO: UN ALTRO ESEMPIO DI COME LA MEDIA POSSA NASCONDERE LA DISTRIBUZIONE
L’Italia, nel complesso, non è un Paese caratterizzato da un indebitamento familiare particolarmente elevato nel confronto europeo.
È un dato importante e va detto.
Ma anche qui la media nazionale non racconta la distribuzione della vulnerabilità.
L’indebitamento complessivo delle famiglie italiane è stimato in circa 804,7 miliardi di euro.
I cinque decili meno abbienti sostengono il 37,9% dell’indebitamento complessivo.
E per il 10% più povero il rapporto tra passività e ricchezza lorda raggiunge il 95,6%.
Attenzione: quel 95,6% non rappresenta il rapporto tra debito e reddito.
È il rapporto tra passività e ricchezza lorda.
La distinzione è fondamentale.
Perché ci permette di capire quanto la stessa esposizione debitoria possa avere un significato completamente diverso a seconda del patrimonio che sta dall’altra parte.
20.000 euro di debito non rappresentano lo stesso livello di vulnerabilità per una famiglia con 500.000 euro di patrimonio e per una famiglia con 25.000 euro.
Il debito va quindi letto insieme alla capacità patrimoniale di sostenerlo.
IL PARADOSSO DEI DATI POSITIVI
Ed eccoci al punto centrale.
Possiamo avere contemporaneamente:
più ricchezza
e
maggiore concentrazione della ricchezza.
Possiamo avere:
molta liquidità
e
una distribuzione molto diseguale della liquidità e degli strumenti finanziari.
Possiamo avere:
molto credito
e
forme molto diverse di utilizzo del credito, e diversa esposizione finanziaria rispetto al reddito e al patrimonio.
Possiamo avere:
un sistema finanziario solido
e, contemporaneamente, famiglie o imprese che vivono condizioni economiche molto differenti tra loro.
Non c’è contraddizione.
Sono fotografie diverse.
Il problema nasce quando prendiamo una fotografia e la utilizziamo per descrivere tutto il paesaggio.
LA STORIA DEI DUE POLLI
C’è un esempio semplice che può aiutare a capire.
Immaginiamo due persone.
Una ha due polli.
L’altra non ne ha nessuno.
La statistica dice:
“Un pollo a persona.”
Il dato è corretto.
Non c’è nessun errore matematico.
Ma nessuna delle due persone vive la situazione descritta dalla media.
Una ha due polli.
L’altra zero.
La media racconta il totale.
La distribuzione racconta la realtà.
Naturalmente l’economia è molto più complessa di due polli.
Ma il principio è lo stesso.
Se continuiamo a guardare soltanto il totale, rischiamo di non vedere la composizione del totale.
ECONOMIA FINANZIARIA ED ECONOMIA REALE NON SONO NEMICHE
Questo punto è importante.
Non si tratta di contrapporre l’economia finanziaria a quella reale.
La finanza è indispensabile all’economia reale.
Il risparmio finanzia gli investimenti.
Le banche finanziano famiglie e imprese.
I mercati dei capitali consentono alle imprese di raccogliere risorse.
Gli investimenti finanziari permettono al capitale di essere allocato.
La finanza non è il problema.
La domanda è se il sistema riesca a trasformare il risparmio e il capitale disponibile in opportunità sufficientemente diffuse per famiglie, imprese e territori.
Ed è proprio qui che la composizione dei dati diventa importante.
PERCHÉ UN RECORD FINANZIARIO NON È AUTOMATICAMENTE UN RECORD DI BENESSERE
Il fatto che la ricchezza finanziaria aumenti è positivo per chi la possiede.
Ma se una parte crescente della crescita patrimoniale si concentra su chi possiede già grandi patrimoni, il dato aggregato può migliorare senza che il miglioramento sia distribuito in maniera uniforme.
I dati recenti mostrano proprio una forte concentrazione degli strumenti finanziari nelle fasce più ricche.
E contemporaneamente, nella metà meno abbiente, il patrimonio risulta fortemente concentrato nell’abitazione e nei depositi.
Questa è una differenza strutturale.
Non significa che chi possiede una casa sia povero.
Significa che la composizione del patrimonio determina anche la capacità di partecipare a determinate forme di crescita finanziaria.
E L’ECONOMIA REALE COSA CI DICE?
Qui bisogna evitare un altro errore.
Non possiamo dire semplicemente:
“La ricchezza aumenta, quindi l’economia reale sta male.”
Non sarebbe corretto.
Nel 2025 il reddito disponibile delle famiglie è aumentato del 2,4%, il potere d’acquisto dello 0,9% e i consumi finali del 2,5%.
Sono segnali reali.
Il tasso di risparmio, nello stesso periodo, è sceso leggermente, dall’8,3% all’8,2%.
Ma anche qui la domanda non deve essere soltanto:
“È aumentato?”
Deve diventare:
“Quanto? Per chi? In termini reali? E rispetto alla crescita della ricchezza patrimoniale?”
È la differenza tra una lettura contabile e una lettura economica.
NON DOBBIAMO SCEGLIERE TRA OTTIMISMO E CATASTROFISMO
Questo articolo non vuole dimostrare che l’Italia sia un Paese al collasso.
Non vuole sostenere che il risparmio sia un problema.
Non vuole sostenere che il credito sia negativo.
E non vuole negare che la ricchezza delle famiglie italiane sia enorme.
Vuole porre una domanda diversa:
Quanto di ciò che leggiamo come crescita aggregata corrisponde a un miglioramento diffuso delle condizioni economiche e quanto, invece, riflette una crescente concentrazione patrimoniale?
È una domanda molto diversa.
E soprattutto è una domanda che non si può risolvere guardando un singolo indicatore.
LA DOMANDA CHE DOVREBBE SEGUIRE OGNI RECORD
Forse dovremmo cambiare una piccola abitudine nel modo in cui comunichiamo l’economia.
Ogni volta che leggiamo:
“Record della ricchezza”
dovremmo chiedere:
Chi possiede quella ricchezza?
“Record della liquidità”
Chi tiene quella liquidità e per quale motivo?
“Record degli investimenti”
Chi sta investendo? In quali strumenti?
“Record del credito”
A chi viene erogato e per quale finalità?
“Record della raccolta”
Da quali soggetti proviene?
“Crescita dei consumi”
Quanto è crescita reale e quanto dipende dalla dinamica dei prezzi?
“Debito delle famiglie sotto controllo”
Come è distribuito quel debito rispetto alla ricchezza e al reddito?
Sono domande semplici.
Ma cambiano completamente la lettura del dato.
PERCHÉ DIETRO OGNI NUMERO CI SONO PERSONE
Un numero aggregato è indispensabile.
Ma non è sufficiente.
Dietro i 2.211 miliardi di risparmi di famiglie e imprese ci sono soggetti con patrimoni e bisogni completamente diversi.
Dietro gli 804,7 miliardi di indebitamento ci sono debitori con capacità patrimoniali differenti.
Dietro i prestiti alle imprese ci sono grandi aziende, PMI e microimprese con esigenze completamente diverse.
Dietro la ricchezza nazionale ci sono persone che possiedono portafogli finanziari estremamente diversificati e altre il cui patrimonio è concentrato soprattutto nell’abitazione e nei depositi.
Il numero è lo stesso.
La realtà economica che rappresenta può essere completamente diversa.
FORSE DOBBIAMO IMPARARE A GUARDARE DENTRO I RECORD
L’economia italiana non ha bisogno di una narrazione più pessimista.
Ha bisogno di una narrazione più precisa.
Dire che la ricchezza cresce è corretto.
Dire che la ricchezza è sempre più concentrata è altrettanto corretto.
Dire che famiglie e imprese dispongono di una enorme quantità di risparmio è corretto.
Dire che quel risparmio non è distribuito uniformemente e che la sua composizione cambia radicalmente in base alla ricchezza è altrettanto corretto.
Dire che il credito è una componente fondamentale dell’economia è corretto.
Chiedersi chi lo utilizza e per quale finalità è necessario.
Queste affermazioni non si contraddicono.
Si completano.
IL VERO RISCHIO È CONFONDERE IL NUMERO CON LA REALTÀ
Forse il problema non è che i dati economici raccontino una realtà falsa.
Il problema è che possono raccontarne soltanto una parte.
Se continuiamo a guardare gli aggregati senza osservare la loro composizione, possiamo arrivare a una situazione paradossale:
un Paese può avere una ricchezza enorme;
una liquidità enorme;
un sistema finanziario solido;
un volume significativo di credito;
e contemporaneamente vedere aumentare la concentrazione della ricchezza e la distanza tra chi dispone di capitale finanziario e chi dispone soprattutto della propria abitazione e del proprio reddito da lavoro.
Non è una contraddizione.
È una distribuzione.
E proprio per questo va osservata.
LA DOMANDA NON È PIÙ SOLTANTO “QUANTO?”
Quanto abbiamo?
Quanto raccogliamo?
Quanto eroghiamo?
Quanto risparmiamo?
Quanto investiamo?
Quanto vale il patrimonio?
Sono tutte domande necessarie.
Ma forse ne manca una.
Chi?
Chi possiede?
Chi risparmia?
Chi investe?
Chi riceve credito?
Chi può accedere ai mercati?
Chi può permettersi di lasciare liquidità ferma?
Chi può permettersi di assumere rischio?
Chi utilizza il credito per crescere?
E chi lo utilizza semplicemente per affrontare una necessità?
È in queste domande che il numero smette di essere soltanto un numero.
E diventa economia.
PERCHÉ ALLA FINE NON ESISTE UN’ECONOMIA “MEDIA”
Esistono famiglie.
Imprese.
Territori.
Patrimoni.
Redditi.
Debiti.
Investimenti.
Persone che possono scegliere.
E persone che hanno meno possibilità di scelta.
La statistica ci aiuta a vedere il sistema.
La distribuzione ci aiuta a capire come quel sistema viene vissuto.
E forse il compito di chi osserva l’economia non dovrebbe essere soltanto quello di annunciare il prossimo record.
Dovrebbe essere anche quello di chiedere:
“Bene. Ma cosa c’è davvero dietro questo numero?”
Perché potrebbe essere proprio lì, dietro il record, che si trova la parte più importante della storia.
Stefano Giuntoli